-
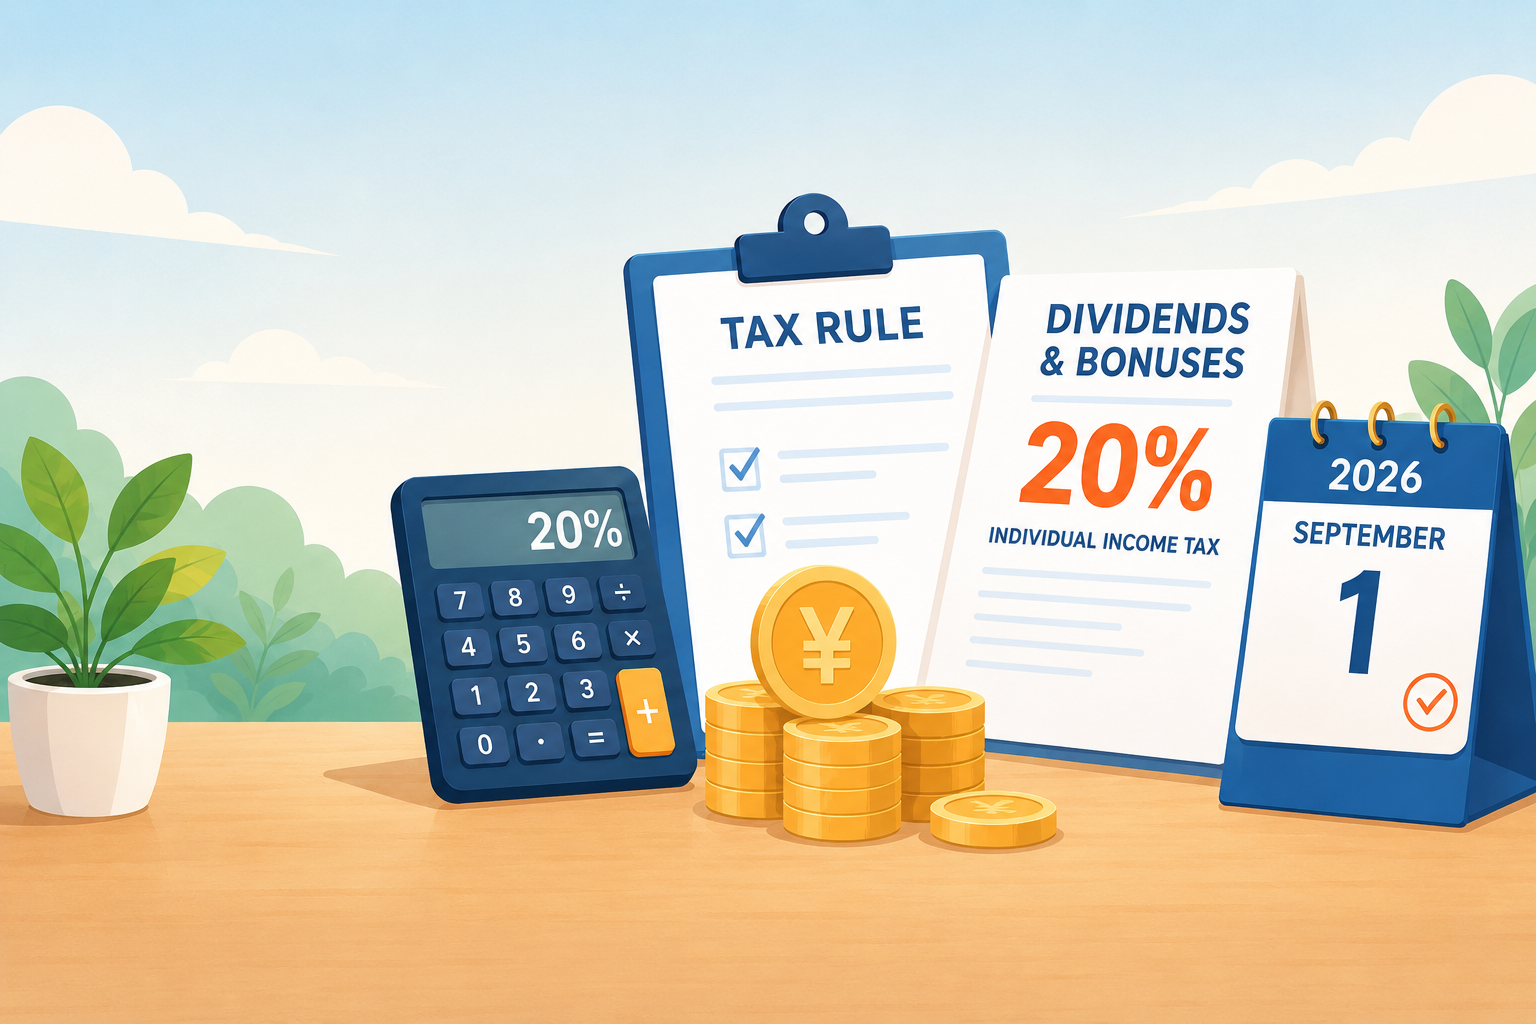
Impuesto sobre los dividendos y bonificaciones recibidos por particulares extranjeros de empresas con inversión extranjera
A partir del 1 de septiembre de 2026, los particulares extranjeros que reciban dividendos y bonificaciones de empresas con inversión extranjera en China están sujetos al impuesto sobre la renta de las personas físicas a una tasa del 20%.
-
La regla de los 183 días: cómo el tiempo que pasa en China afecta su condición fiscal
Para las personas que no tienen su domicilio en China, pasar más o menos días de lo previsto en el país puede afectar su condición fiscal y el cálculo del impuesto sobre la renta de las personas físicas (IRPF).
-
Preguntas frecuentes sobre el IRPF